Wankt die KI-Infrastruktur? Warum IoT-Anbieter das Finanzierungsrisiko kennen sollten
 Dennis Knake
Veröffentlicht am 20. Oktober 2026
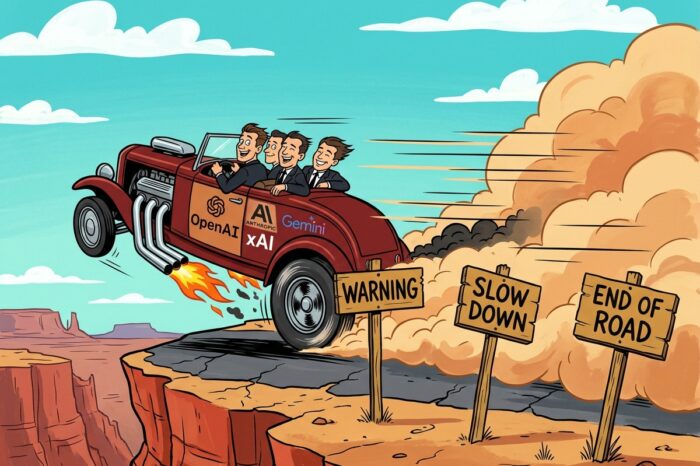
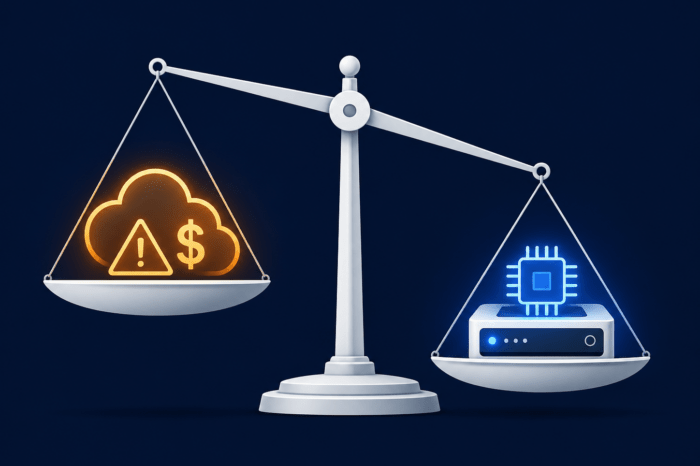
Ja, und zwar zuerst beim Geld. Metas Rechenzentrum Hyperion steht zu 90 Prozent auf Kredit, die Anleihen laufen bis 2049, die Chips darin können schon nach drei bis sechs Jahren veraltet sein. Anleger bewerten solche Risiken gerade neu; der IWF zählt eine KI-Korrektur inzwischen zu den drei zentralen Risiken für das Finanzsystem. Wer KI für IoT-Produkte aus der Cloud bezieht, trägt dieses Risiko mit.
- Anleger zweifeln an der Finanzierung des KI-Ausbaus: Einzelne Anleihen des KI-Cloud-Anbieters CoreWeave rentierten im Oktober 2026 mit über 15 Prozent, und der IWF zählt eine KI-Korrektur zu den drei zentralen Risiken für das Finanzsystem.
- Eine Studie für die Brookings Institution schätzt die Investitionen in US-KI-Infrastruktur bis 2032 auf rund 10,3 Billionen Dollar, finanziert zunehmend über Kredite außerhalb der Konzernbilanzen und angelegt in Rechentechnik, die nach drei bis sechs Jahren veralten kann.
- IoT-Anbieter, die KI aus der Cloud beziehen, tragen Lieferanten- und Preisrisiken: Gartner erwartet, dass mehr als 80 Prozent der spezialisierten GPU-Mietanbieter bis 2030 ihre Eigenständigkeit verlieren.
Was ist im Oktober an den Märkten passiert?
Den Anfang machte der Anleihemarkt. Mitte Oktober 2026 stiegen die Renditen einzelner CoreWeave-Anleihen auf über 15 Prozent. CoreWeave gehört zu den Neoclouds: spezialisierten Anbietern, die Rechenzeit auf KI-Chips stundenweise vermieten. Die Rendite einer Anleihe steigt, wenn ihr Kurs fällt. Sie zeigt, wie viel Zins Anleger für das Risiko verlangen. Teurer wurde auch die Absicherung. Kreditausfallversicherungen, sogenannte Credit Default Swaps, kosteten für CoreWeave zeitweise mehr als zehn Prozent der versicherten Summe pro Jahr.
Eine Pleite kündigen diese Werte nicht an. Sie zeigen aber, wie scharf Anleger das Risiko neu bewerten. Die Financial Times verortet eine unbesicherte CoreWeave-Anleihe im Bereich notleidender Papiere. („America’s $10tn AI infrastructure boom is starting to fray“ (€)) Die Aktie verlor binnen einer Woche fast ein Viertel ihres Werts. Anleihen, mit denen an CoreWeave vermietete Rechenzentren finanziert sind, gaben ebenfalls nach.
Am 14. Oktober legte das Marktforschungsunternehmen Gartner eine Rechnung vor, die den Druck erklärt. Bis 2030 müssten Betreiber von KI-Rechenzentren demnach insgesamt 8,5 Billionen Dollar umsetzen, um Investitionen, Finanzierungskosten und 12 Prozent Kapitalrendite zu decken. Den KI-Umsatz, der sich diesen Rechenzentren zuordnen lässt, schätzt Gartner auf höchstens 3,6 Billionen Dollar.
Mehr als 80 Prozent der Neoclouds würden bis 2030 ihre Eigenständigkeit verlieren. Einen Tag zuvor hatte der Internationale Währungsfonds (IWF) seinen Finanzstabilitätsbericht vorgelegt. Darin zählt er eine Kurskorrektur bei KI-nahen Wertpapieren zu den drei zentralen Risiken für das Finanzsystem. Besonders beschäftigt den IWF die zirkuläre Finanzierung: KI-Firmen beteiligen sich aneinander, leihen einander Geld und kaufen beieinander ein. In 14 untersuchten Geschäften seit 2023 flossen rund 300 Milliarden Dollar Eigenkapital und 650 Milliarden Dollar Kredit. Dem stehen Umsatzzusagen über 1,4 Billionen Dollar gegenüber. Gerät ein zentrales Unternehmen unter Druck, sinken die Umsatzprognosen und mit ihnen der Wert der Kredite.
Warum gerät die Finanzierung unter Druck?
Eine ausführliche Analyse liefert Stijn Van Nieuwerburgh, Ökonom an der Columbia Business School. In einem Papier für die Brookings Institution schätzt er die Investitionen in US-KI-Infrastruktur von 2025 bis 2032 auf rund 10,3 Billionen Dollar: für Gebäude, Stromversorgung, Netze und Chips. Das sind im Schnitt 3,63 Prozent der US-Wirtschaftsleistung pro Jahr. Der Eisenbahnboom von 1870 bis 1890 kam auf 2,24 Prozent.
Die Hyperscaler, also die großen Cloud-Konzerne, stemmen diese Summen nicht mehr aus eigener Kraft. Amazon, Microsoft, Alphabet, Meta und Oracle investierten 2025 zusammen rund 416 Milliarden Dollar. Für 2026 erwarten Konzerne und Analysten rund 800 Milliarden. Damit übersteigen die Investitionen erstmals den Geldzufluss aus dem laufenden Geschäft der fünf Konzerne, den operativen Cashflow von rund 707 Milliarden Dollar. Das fehlende Geld kommt zunehmend von außen: über Leasingverträge, Gemeinschaftsunternehmen, Projektkredite, Kredite von Fonds statt Banken (Private Credit) und Zweckgesellschaften. Zweckgesellschaften sind eigens gegründete Firmen, deren Schulden nicht in der Bilanz des Konzerns stehen.
Van Nieuwerburgh zeigt das an Metas Rechenzentrum Hyperion in Louisiana. Meta verkaufte 80 Prozent des Projekts an Fonds des Vermögensverwalters Blue Owl. Das Gemeinschaftsunternehmen finanzierte rund 27 der 30 Milliarden Dollar Gesamtinvestition mit Schulden, also etwa 90 Prozent. Metas eigene Verschuldung liegt, gemessen am Börsenwert, bei rund 4 Prozent. Eine vom Autor zitierte Analyse des Wall Street Journal beziffert die Verpflichtungen der vier großen Hyperscaler außerhalb ihrer Bilanzen auf 2,4 Billionen Dollar. In den Bilanzen stehen 0,6 Billionen.
Dazu kommt ein Laufzeitproblem. Rund zwei Drittel der Kosten eines KI-Campus entfallen auf Rechentechnik, die nach drei bis sechs Jahren wirtschaftlich veralten kann. Gebäude und Stromanschluss setzt Van Nieuwerburgh mit 20 Jahren an, die Hyperion-Anleihen laufen bis 2049. Damit sich der Ausbau lohnt, sind nach seiner Basisrechnung bis 2032 rund 3,7 Billionen Dollar Umsatz pro Jahr nötig. Zum Vergleich: OpenAI und Anthropic setzen zusammen rund 100 Milliarden Dollar im Jahr um. Um allein auf 3,7 Billionen zu kommen, müssten sie bis 2032 jedes Jahr um etwa 80 Prozent wachsen.
Warum stocken so viele Bauprojekte?
Neben Geld fehlen Strom, Genehmigungen und Akzeptanz. Mindestens 47 große Rechenzentrumsprojekte wurden 2026 verzögert, zurückgezogen oder blockiert. Das zählt das Analysehaus RegLayer, berichtet die Financial Times. RegLayer nennt die Zahl selbst konservativ. Den lokalen Widerstand erfasst Data Center Watch, ein Projekt des KI-Analyseunternehmens 10a Labs. Im ersten Quartal 2026 blockierten oder verzögerten Anwohner und Initiativen mindestens 75 Projekte im Wert von rund 130 Milliarden Dollar.
So viele zählte die Organisation noch nie in einem Quartal. Im zweiten Quartal kamen 45 Projekte über 68 Milliarden Dollar hinzu. Data Center Watch zählt Verzögerungen mit, nicht nur endgültige Absagen. Wie viel der angekündigten Kapazität tatsächlich entsteht, ist offen. Analysten von Bernstein halten laut FT nur rund 35 Prozent der geplanten US-Pipeline für glaubwürdig. Brookings kommt mit eigener Methode auf eine ähnliche Größenordnung: Von gut 500 Gigawatt geplanter Leistung gehen im Basisszenario rund 183 Gigawatt bis 2032 in Betrieb, gut ein Drittel. Rund 227 Gigawatt, mehr als 40 Prozent, entstehen nie. Verzögerungen treffen die Finanzierung direkt. Der Schuldendienst ist fix, die Einnahmen beginnen später oder bleiben unter Plan, schreibt Van Nieuwerburgh. Dieses Risiko bewerten Anleger laut FT seit Mitte Oktober neu.
Ist das eine Blase oder ein Finanzierungsproblem?
Der Stress sitzt an einer bestimmten Stelle: bei Anbietern, die auf Kredit bauen und kaum andere Einnahmen haben. Die Hyperscaler könnten KI-Investitionen dank ihrer breiten Einnahmen über Jahre tragen, schreibt Gartner. Die Nachfrage nach Rechenleistung bleibt hoch.
CoreWeave steigerte den Umsatz im zweiten Quartal um 112 Prozent und meldete einen Auftragsbestand von rund 104 Milliarden Dollar. Allein die Zinsen fraßen aber rund ein Viertel dieses Umsatzes.
Das Amsterdamer Unternehmen Nebius, ebenfalls eine Neocloud, hob zum 1. Oktober den Preis für eine Stunde auf einem Nvidia-H100-Chip um 17 Prozent: von 3,85 auf 4,50 Dollar.
Van Nieuwerburgh hält es ausdrücklich für verfrüht, dem Ausbau ein systemisches Risiko wie bei früheren Kreditbooms zu bescheinigen. Wichtiger sei die Frage, unter welchen Bedingungen die Verluste einzelner Projekte gleichzeitig auftreten und auf Banken und Investoren übergreifen.
Auch der IWF beschreibt ein Risiko, keine Vorhersage. In seinem Abschwungszenario würde ein steiler Einbruch der KI-Investitionen die globale Wirtschaftsleistung bis 2028 um 1,1 Prozent drücken, die der USA um 1,8 Prozent. Eine globale Rezession erwartet der Fonds selbst dann nicht, berichtet Reuters. Ob KI insgesamt überbewertet ist, beantworten diese Zahlen nicht. Sie zeigen aber, wo die Rechnung zuerst reißt, wenn die Umsätze ausbleiben.
Was bedeutet das für IoT- und KI-Projekte?
Viele vernetzte Produkte beziehen KI inzwischen aus der Cloud: Bilderkennung in Kameras, Sprachsteuerung, Anomalieerkennung in Maschinendaten, Assistenten in Serviceplattformen. Wer solche Dienste bei Neoclouds oder über API-Plattformen einkauft, also über Anbieter, die Modelle per Programmierschnittstelle bereitstellen, trägt drei Risiken mit.
- Das erste ist das Lieferantenrisiko. Behält Gartner recht, werden die meisten Neoclouds bis 2030 übernommen oder verschwinden. Große KI-Labore sichern sich vertraglich ab. Anthropic kann laut FT aus seinem 45-Milliarden-Dollar-Vertrag mit dem Londoner Anbieter Nscale aussteigen, wenn Finanzierung oder Fertigstellung eines Großprojekts in West Virginia nicht rechtzeitig stehen. Nscale hatte im August rund 25.000 KI-Chips in Betrieb, geplant sind fast 500.000.
- Das zweite ist das Preisrisiko. Die Nebius-Erhöhung zeigt: Rechenzeit kann teurer werden, obwohl die Branche massiv baut. Die Ausgaben für KI-optimierte Cloud-Infrastruktur wachsen laut Gartner zu langsam, als dass die meisten Anbieter ihre Investitionen zurückverdienen, bevor die aktuelle Chipgeneration abgelöst wird. Wer mit heutigen Preisen kalkuliert, rechnet auf unsicherem Grund.
- Das dritte Risiko ist zugleich eine Chance: Ein Teil der Rechenarbeit wandert an den Rand des Netzes. Van Nieuwerburgh nennt effizientere Sprachmodelle, Edge Computing und dezentrale Inferenz ausdrücklich als Risiko für die Nachfrage nach großen zentralen Rechenzentren. Edge Computing verarbeitet Daten direkt am Gerät oder in dessen Nähe. Inferenz ist das Ausführen eines fertig trainierten Modells; sie braucht oft kurze Antwortzeiten und damit Nähe zum Nutzer. Die Rechenzentrumsstrategie der Bundesregierung sieht ebenfalls neue Nachfrage nach Edge- und verteiltem Rechnen, etwa für IoT, Industrieanwendungen und autonome Systeme.
Wie schnell sich die Grenze verschiebt, zeigt Meta. Am 15. Oktober veröffentlichte der Konzern Muse Spark Open, ein Open-Weight-Modell: Seine Gewichte, also die gelernten Parameter, lassen sich herunterladen und unter einer Lizenz mit kommerziellen Einschränkungen selbst betreiben. Das Modell hat 816 Milliarden Parameter, von denen je verarbeitetem Wortbaustein nur 42 Milliarden arbeiten. Nach Metas Angaben läuft es auf zwei vernetzten Mac Studios mit zusammen einem Terabyte Arbeitsspeicher. Modelle dieser Größe liefen bislang im Rechenzentrum. Für ein IoT-Gateway ist das noch viel zu groß. Die Richtung stimmt trotzdem: Leistungsfähige Modelle rücken näher an die Anwendung.
Daraus folgen vier Prüfpunkte für IoT-Anbieter:
- Verträge: Welche Liefer- und Verfügbarkeitszusagen, Preisanpassungsklauseln und Kündigungsrechte enthält der Vertrag mit dem KI-Anbieter?
- Wechselfähigkeit: Lässt sich der Anbieter tauschen, ohne das Produkt umzubauen? Offene Modelle erleichtern das. Muse Spark Open zum Beispiel stand zum Start bei sieben API-Plattformen bereit.
- Kosten: Hält die Kalkulation steigende Preise für Rechenzeit aus?
- Rückfallebene: Welche Funktionen müssen auch ohne Cloud-Verbindung laufen, und reicht dafür ein kleineres lokales Modell?
Wie steht Europa da?
Europa baut in einer anderen Größenordnung. Die Bundesregierung will die Anschlussleistung der Rechenzentren in Deutschland bis 2030 gegenüber 2025 mindestens verdoppeln, die für KI mindestens vervierfachen. 2025 waren es 2.980 Megawatt, davon knapp 500 Megawatt für KI und Hochleistungsrechnen. Großskalige kommerzielle Rechenzentren nur für KI fehlen in Deutschland laut Strategie bislang. Wie hoch der Bedarf künftig ausfällt, sei weiterhin unklar, räumt die Bundesregierung selbst ein.
Die USA kamen laut Bitkom schon 2024 auf rund 48 Gigawatt, etwa 16-mal so viel wie Deutschland Anfang 2026. Einen zentralen Engpass benennt die Strategie selbst: knappe Anschlusskapazität im Stromnetz. In etablierten Standorten wie Frankfurt dauert ein Netzanschluss im Schnitt sieben bis zehn Jahre, im Extremfall bis zu 13 Jahre, rechnet die Denkfabrik Ember vor.
Die Bundesregierung will unter anderem flexible Netzanschlussvereinbarungen fördern: Ein Rechenzentrum geht dann mit reduzierter Leistung ans Netz und wächst mit der verfügbaren Kapazität. Auf EU-Ebene läuft bis zum 12. November die Ausschreibung für KI-Gigafabriken, große Rechenzentren für Training und Betrieb von KI-Modellen. EU und Mitgliedstaaten stellen dafür bis zu 10 Milliarden Euro bereit und wollen damit weitere 20 Milliarden Euro private Investitionen auslösen.
„Jedes Land in Europa braucht so ein Rechenzentrum“, sagte Nvidia-Chef Jensen Huang im November 2025 in Berlin. Anlass war der Start der Industrial AI Cloud der Deutschen Telekom, die auf Nvidia-Chips läuft. Am 19. Oktober 2026 unterzeichneten Wirtschafts- und Forschungsministerium mit Nvidia eine Absichtserklärung für industrielle KI. Eine Summe nennt die Bundesregierung nicht.
Vorab hatten Medien berichtet, der Bund wolle mehrere hundert Millionen Euro bereitstellen, vor allem für Rechenzeit in der Telekom-Cloud. Der Staat würde damit zum Ankerkunden einer Nvidia-Plattform. Für die KI-Gigafabriken setzt sich die Bundesregierung in ihrer Rechenzentrumsstrategie zugleich dafür ein, dass zumindest ein Teil der Chips von einem europäischen Chipdesigner stammt. Frei vom Neocloud-Risiko ist Europa nicht. Nscale sitzt in London, Nebius in Amsterdam. Hinter beiden steht laut FT Nvidia, der Lieferant ihrer KI-Chips.
An Geld fehlt es Nvidia nicht: Im Quartal bis Ende Juli 2026 gab der Konzern fast 26 Milliarden Dollar über Aktienrückkäufe und Dividenden an seine Aktionäre zurück. Zugleich übernimmt er zunehmend Risiken seiner Kunden. Laut Quartalsbericht bürgt Nvidia mit bis zu 108,5 Milliarden Dollar, davon 105 Milliarden für einen Rechenzentrumscampus von SB Energy in Ohio. SB Energy gehört mehrheitlich zum japanischen Softbank-Konzern und hat laut FT noch kein einziges Rechenzentrum fertiggestellt. Solche Verflechtungen meint der IWF, wenn er vor zirkulärer Finanzierung warnt.
Fazit
Die KI-Infrastruktur wankt nicht als Ganzes. Ins Wanken gerät ihre Finanzierung, und zwar dort, wo hohe Schulden auf geringe Umsätze treffen: bei Neoclouds, Projektgesellschaften und Bauvorhaben ohne gesicherten Netzanschluss. Die Hyperscaler dürften Rückschläge abfedern, viele Neoclouds nicht. Für IoT-Anbieter ist das kein Grund zur Panik, wohl aber ein Anlass, die eigene Abhängigkeit von Cloud-KI zu prüfen. Die nächsten Prüfsteine: der Stichtag der EU-Ausschreibung am 12. November und die für November erwarteten Quartalszahlen von CoreWeave. Wer seine KI so baut, dass sie den Anbieter wechseln oder notfalls lokal laufen kann, muss die Antwort auf die Blasenfrage nicht abwarten.
Belegt ist das derzeit nicht. Der IWF zählt eine Kurskorrektur bei KI-nahen Wertpapieren zu den drei zentralen Risiken für das Finanzsystem. Gartner sieht bis 2030 eine Lücke von fast fünf Billionen Dollar zwischen nötigem und erwartetem Umsatz der KI-Rechenzentren. Eine Studie für die Brookings Institution hält es dagegen für verfrüht, schon ein systemisches Risiko festzustellen; unter Druck steht vor allem der schuldenfinanzierte Teil des Ausbaus.
Neoclouds sind spezialisierte Anbieter, die Rechenzeit auf KI-Chips stundenweise vermieten, etwa CoreWeave, Nebius oder Nscale. Anders als Amazon, Microsoft oder Google haben sie kaum andere Einnahmequellen und finanzieren ihren Ausbau stark über Kredite. Gartner erwartet, dass bis 2030 mehr als 80 Prozent von ihnen nicht mehr eigenständig am Markt sind.
Anleger zweifeln, ob die Einnahmen aus KI-Diensten reichen, um die hohen Schulden zu bedienen. Mitte Oktober 2026 stiegen die Renditen einzelner Anleihen des Anbieters CoreWeave auf über 15 Prozent. Bauverzögerungen durch fehlende Netzanschlüsse und lokalen Widerstand verschieben zudem die Einnahmen nach hinten.
Bei einigen Anbietern ja. Nebius verlangt seit dem 1. Oktober 2026 für eine Stunde auf einem Nvidia-H100-Chip 4,50 Dollar statt zuvor 3,85 Dollar. Wie sich die Preise mittelfristig entwickeln, hängt davon ab, ob die geplanten Rechenzentren entstehen und die Nachfrage mit dem Ausbau Schritt hält.
Zunehmend ja. Meta hat im Oktober 2026 das offene Modell Muse Spark Open mit 816 Milliarden Parametern veröffentlicht, das auf zwei vernetzten Mac Studios mit zusammen einem Terabyte Arbeitsspeicher läuft. Für typische IoT-Geräte ist das zu groß, dort sind deutlich kleinere Modelle nötig. Lokaler Betrieb senkt die Abhängigkeit von Cloud-Anbietern, verlagert aber Kosten für Hardware und Wartung ins eigene Unternehmen.
In etablierten Standorten wie Frankfurt im Schnitt sieben bis zehn Jahre, im Extremfall bis zu 13 Jahre, rechnet die Denkfabrik Ember vor. Die Bundesregierung will die Verfahren mit ihrer Rechenzentrumsstrategie vom März 2026 beschleunigen, unter anderem über flexible Netzanschlussvereinbarungen.